Extremadura ya planteó hace casi treinta años una cuestión que hoy vuelve a estar en el centro del debate: ¿debe la propiedad del suelo tener únicamente derechos o también obligaciones efectivas frente a la sociedad?
Por una ley de septiembre de 1998 se creó en Extremadura el impuesto sobre el Suelo sin Edificar y Edificaciones Ruinosas. Fue un impuesto cuya finalidad no era tanto recaudatoria como un instrumento para combatir la retención especulativa de terrenos. Esa ley obligaba a los propietarios a cumplir sus obligaciones urbanísticas.
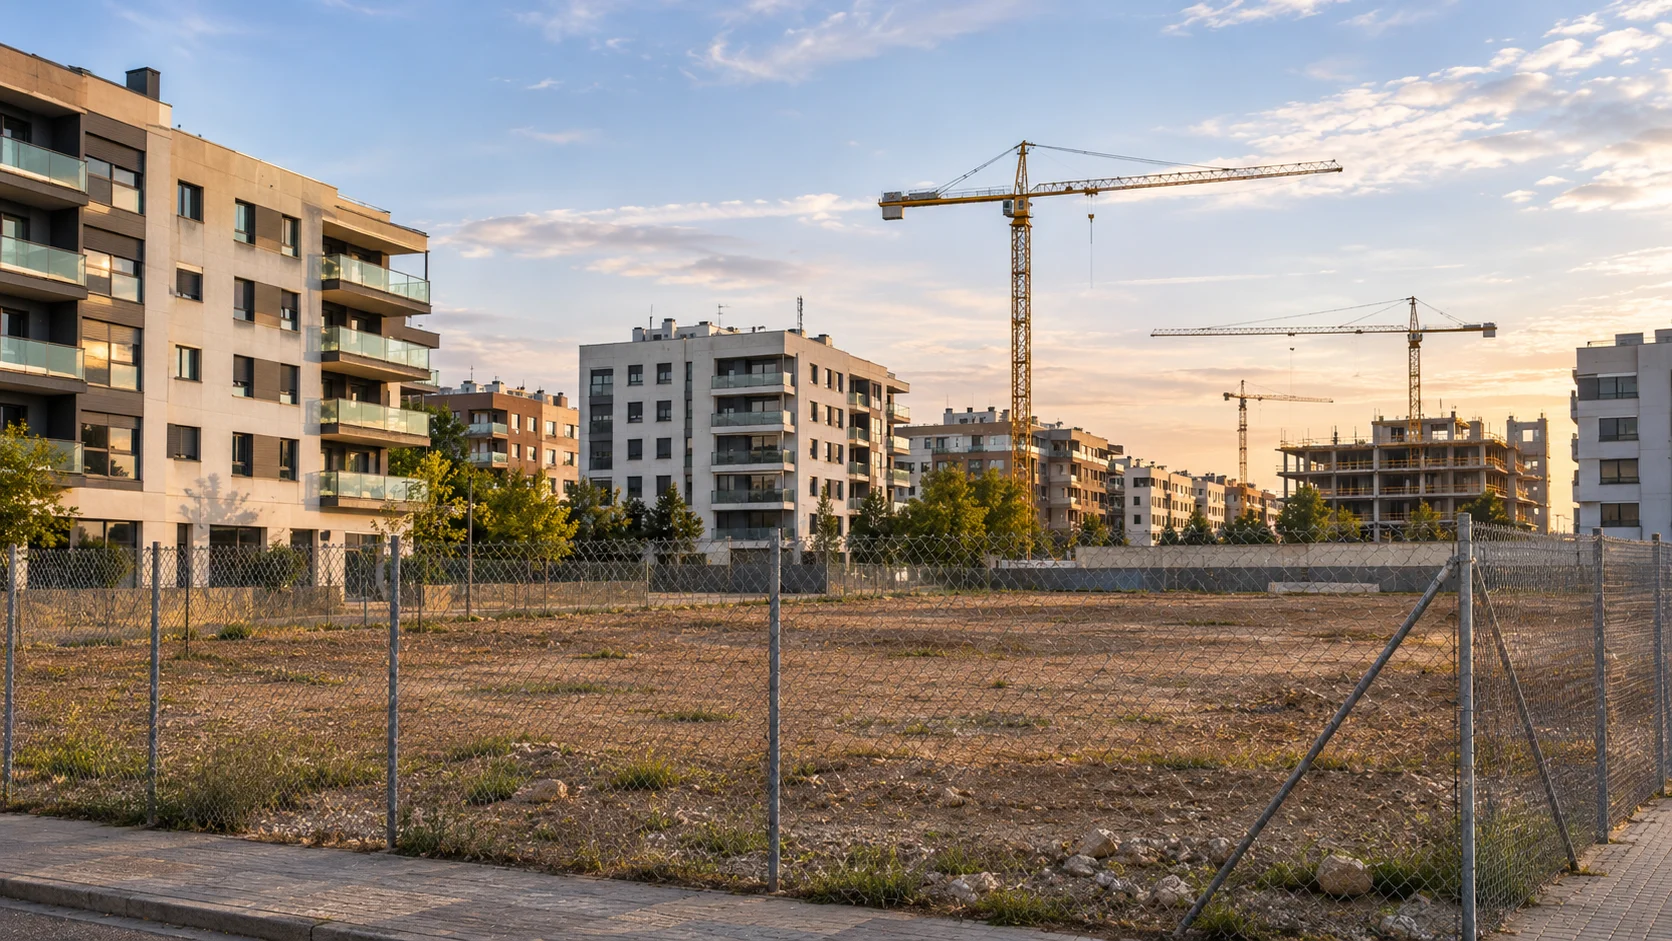
La Ley gravaba los solares urbanos legalmente edificables que permanecían indefinidamente sin construir, los terrenos cuyos propietarios incumplieran los plazos para edificar, y los edificios declarados en ruina que no fueran rehabilitados o sustituidos.
La Ley establecía un plazo de cuatro años para que los propietarios de ese tipo de terrenos o de esa clase de edificios solicitaran la licencia de edificación o rehabilitación.
La filosofía que animaba dicha Ley se basaba en que el suelo urbano no debería permanecer indefinidamente paralizado mientras existiera la obligación de edificar. La Ley incidía en los terrenos que tenían legalmente la condición de edificables y cuyos propietarios no se atenían a esa obligación.
La base imponible por la que se regía el impuesto era la que marcaba el valor catastral de esos terrenos o edificios.
El gobierno socialista recurrió la Ley ante el Tribunal Constitucional, que suspendió en ese año de 1998 su aplicación. En marzo del año siguiente, 1999, ese mismo Tribunal levantó la suspensión. Y en octubre de 2005, el gobierno socialista desistió del recurso. En diciembre de ese mismo año, el Tribunal Constitucional inadmitió otra cuestión de inconstitucionalidad planteada por el Tribunal Superior de Justicia de Extremadura sobre la posible duplicidad del impuesto con el Impuesto de Bienes Inmuebles (IBI).
Se deduce de lo anterior que la Ley no fue suprimida ni anulada por ninguna sentencia que la declarase anticonstitucional.
Hasta 2001 no se pudo desarrollar la Ley. En su primera aplicación el gravamen inicial ascendía al 10% de la base imponible. El incremento anual era de 1 punto porcentual. El tipo máximo que se aplicaba ascendía al 20%.
A la vista de la realidad que dibuja el problema de la vivienda en España, ¿podría el gobierno que surja de la votación del próximo día 29 recuperar la filosofía de ese impuesto que no fue anulado sino inutilizado por una reducción del 100% sobre el mismo por la Junta de Extremadura en 2010 para, así, incentivar que los propietarios de suelo edificable y viviendas vacías los pusieran en el mercado para contribuir a equilibrar oferta con demanda?
La experiencia extremeña tiene interés. Se demostró con esa Ley que se podía utilizar la fiscalidad autonómica para combatir la retención especulativa del suelo.
La política de vivienda no puede solucionar el conflicto existente si quien asuma la responsabilidad de gobernar pretende acometerla en solitario.
El gobierno que surja del nuevo Parlamento podría establecer y gestionar el tributo estatal, pero necesitaría colaboración de los ayuntamientos y de las Comunidades autónomas. Los municipios aportarían información sobre: parcelas edificables, plazos de construcción, licencias solicitadas y concedidas, obras iniciadas y paralizadas, incumplimientos urbanísticos declarados.
Los gobiernos autonómicos utilizarían información catastral y registral para identificar a los titulares.
En definitiva, aquellos propietarios que disponen de terrenos urbanos preparados para construir viviendas y tienen capacidad para hacerlo, pero que deciden mantenerlos improductivos durante años sin justificación que los ampare, deben asumir un coste económico por esa decisión.
El impuesto no buscaba castigar a quien no puede construir, sino evitar que se retenga suelo injustificadamente que pudiera contribuir a resolver las necesidades de viviendas.
El derecho a la propiedad privada está reconocido constitucionalmente, pero su función social delimita su contenido, de acuerdo con el artículo 33.2 de la Constitución.